2022-2028年中國(guó)儀器儀表行業(yè)全景調(diào)研及投資前景分析報(bào)告 銷售市場(chǎng)深度剖析
隨著中國(guó)制造業(yè)向高端化、智能化、綠色化轉(zhuǎn)型,儀器儀表作為工業(yè)生產(chǎn)的“眼睛”和“大腦”,其戰(zhàn)略地位日益凸顯。2022年至2028年,中國(guó)儀器儀表行業(yè)迎來(lái)新一輪發(fā)展機(jī)遇,銷售規(guī)模持續(xù)擴(kuò)大,市場(chǎng)結(jié)構(gòu)不斷優(yōu)化,投資前景備受關(guān)注。本報(bào)告基于全景調(diào)研數(shù)據(jù),深度剖析行業(yè)銷售現(xiàn)狀、區(qū)域分布、細(xì)分市場(chǎng)及競(jìng)爭(zhēng)格局,并對(duì)未來(lái)投資方向與風(fēng)險(xiǎn)進(jìn)行前瞻性分析,旨在為行業(yè)參與者與投資者提供決策參考。
一、行業(yè)銷售總體概況
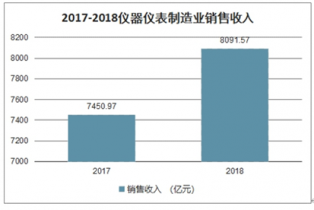
2022年,中國(guó)儀器儀表行業(yè)銷售規(guī)模達(dá)到約9800億元人民幣,同比增長(zhǎng)6.8%,盡管受宏觀經(jīng)濟(jì)波動(dòng)及供應(yīng)鏈緊張影響,但受益于新能源、半導(dǎo)體、生物醫(yī)藥等下游需求拉動(dòng),行業(yè)展現(xiàn)出較強(qiáng)韌性。2023年,隨著疫情管控放開及穩(wěn)增長(zhǎng)政策落地,銷售增速回升至8.2%,規(guī)模突破1.06萬(wàn)億元。預(yù)計(jì)到2028年,市場(chǎng)規(guī)模有望突破1.8萬(wàn)億元,2023-2028年復(fù)合增長(zhǎng)率(CAGR)約為9.3%,高于全球平均水平。
從銷售結(jié)構(gòu)看,工業(yè)自動(dòng)化儀表與控制系統(tǒng)占比最大,約45%;其次是實(shí)驗(yàn)分析儀器(20%)、光學(xué)儀器(15%)、電子測(cè)量?jī)x器(12%)及其他(8%)。其中,智能儀表、在線分析系統(tǒng)等高端產(chǎn)品增速領(lǐng)先,低端同質(zhì)化產(chǎn)品競(jìng)爭(zhēng)激烈,銷售價(jià)格承壓。
二、重點(diǎn)細(xì)分市場(chǎng)銷售分析
1. 工業(yè)自動(dòng)化儀表及控制系統(tǒng)
該領(lǐng)域是儀器儀表行業(yè)銷售主力,2023年銷售額約4770億元。PLC、DCS、變頻器、執(zhí)行機(jī)構(gòu)等產(chǎn)品需求穩(wěn)定,但外資品牌仍占據(jù)中高端市場(chǎng)約60%份額。國(guó)產(chǎn)替代加速推進(jìn),本土龍頭企業(yè)如川儀股份、中控技術(shù)等銷售額增速超過15%。 process 工業(yè)軟件價(jià)值凸顯,軟硬一體化銷售模式逐漸普及。
2. 實(shí)驗(yàn)分析儀器
2023年銷售規(guī)模約2100億元,生命科學(xué)、食品安全、環(huán)境監(jiān)測(cè)等領(lǐng)域需求突出。質(zhì)譜儀、色譜儀、光譜儀等高端產(chǎn)品進(jìn)口依賴度高達(dá)70%,但國(guó)產(chǎn)企業(yè)如聚光科技、禾信儀器在部分細(xì)分領(lǐng)域?qū)崿F(xiàn)突破,銷售增長(zhǎng)率高于行業(yè)均值。實(shí)驗(yàn)室整體解決方案銷售模式興起,帶動(dòng)配套耗材與服務(wù)銷售。
3. 光學(xué)儀器
受益于智能手機(jī)、激光雷達(dá)、AR/VR等消費(fèi)電子及新興應(yīng)用,2023年銷售額約1600億元。國(guó)內(nèi)企業(yè)在鏡片、鏡頭模組等中低端市場(chǎng)優(yōu)勢(shì)明顯,但在高端光學(xué)設(shè)備上仍需進(jìn)口。銷售渠道以直銷+電商為主,定制化銷售占比提升。
4. 電子測(cè)量?jī)x器
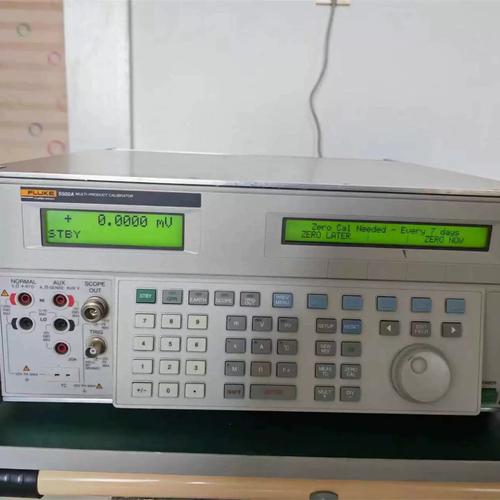
5G、半導(dǎo)體、新能源汽車測(cè)試需求推動(dòng)電子測(cè)量?jī)x器銷售增長(zhǎng),2023年銷售額約1270億元。示波器、頻譜分析儀、信號(hào)發(fā)生器等產(chǎn)品銷售向好,是德科技、泰克等外資品牌主導(dǎo),國(guó)產(chǎn)普源精電、鼎陽(yáng)科技等逐步滲透中低端市場(chǎng)。銷售模式趨向租賃+服務(wù)收費(fèi)。
三、區(qū)域銷售格局與渠道特征
華東地區(qū)(含長(zhǎng)三角)是最大的銷售區(qū)域,占比約42%,主要得益于發(fā)達(dá)的制造業(yè)和集聚的儀器儀表企業(yè);其次是華南(18%)、華北(15%)、華中(10%)、西南(7%)、西北(5%)和東北(3%)。銷售渠道方面,直銷模式仍占主導(dǎo)(約60%),尤其在大型項(xiàng)目及高端產(chǎn)品中;分銷及電商平臺(tái)銷售快速增長(zhǎng),2023年電商銷售額占比達(dá)12%,預(yù)計(jì)2028年將提升至20%。出口銷售穩(wěn)步增長(zhǎng),2023年儀器儀表出口額約650億美元,主要銷往歐美及東南亞。
四、銷售競(jìng)爭(zhēng)格局
外資品牌如西門子、ABB、施耐德、安捷倫、賽默飛世爾等憑借技術(shù)優(yōu)勢(shì)占據(jù)高端市場(chǎng)主要份額,銷售價(jià)格高、利潤(rùn)厚。本土企業(yè)數(shù)量眾多但集中度低,2023年CR10僅約25%。龍頭企業(yè)通過并購(gòu)、產(chǎn)學(xué)研合作提升競(jìng)爭(zhēng)力,銷售策略從價(jià)格戰(zhàn)轉(zhuǎn)向差異化與服務(wù)增值。"專精特新"中小企業(yè)專注細(xì)分市場(chǎng),銷售增長(zhǎng)迅速。
五、影響銷售的關(guān)鍵因素
- 下游需求:新能源汽車、半導(dǎo)體、生物醫(yī)藥、碳中和等產(chǎn)業(yè)政策直接拉動(dòng)相關(guān)儀器儀表銷售。
- 技術(shù)創(chuàng)新:物聯(lián)網(wǎng)、AI、邊緣計(jì)算推動(dòng)智能儀表銷售,產(chǎn)品更新?lián)Q代加快。
- 供應(yīng)鏈:芯片、傳感器等核心部件供應(yīng)穩(wěn)定性影響銷售交付。
- 政策環(huán)境:國(guó)產(chǎn)替代、計(jì)量標(biāo)準(zhǔn)、安全環(huán)保法規(guī)促進(jìn)合規(guī)性產(chǎn)品銷售。
- 貿(mào)易摩擦:關(guān)稅及技術(shù)封鎖影響進(jìn)出口銷售及高端產(chǎn)品獲取。
六、投資前景與機(jī)會(huì)分析
投資機(jī)會(huì)
- 高端傳感器與智能儀表:國(guó)產(chǎn)替代空間大,銷售增速高。
- 科學(xué)儀器(實(shí)驗(yàn)分析):政策重點(diǎn)支持,市場(chǎng)需求旺盛。
- 工業(yè)軟件與數(shù)字化解決方案:出售"硬件+軟件+服務(wù)"模式提升盈利能力。
- 檢測(cè)服務(wù):第三方檢測(cè)市場(chǎng)擴(kuò)張,帶動(dòng)儀器儀表銷售。
- 出口市場(chǎng):一帶一路沿線國(guó)家基礎(chǔ)設(shè)施與工業(yè)化建設(shè)帶來(lái)新增長(zhǎng)點(diǎn)。
投資風(fēng)險(xiǎn)
- 技術(shù)迭代風(fēng)險(xiǎn):研發(fā)投入不足可能導(dǎo)致市場(chǎng)份額喪失。
- 市場(chǎng)競(jìng)爭(zhēng)加劇:價(jià)格戰(zhàn)可能降低銷售利潤(rùn)率。
- 宏觀經(jīng)濟(jì)波動(dòng):制造業(yè)投資收縮傳導(dǎo)至儀器儀表銷售。
- 供應(yīng)鏈風(fēng)險(xiǎn):關(guān)鍵零部件斷供影響銷售與信譽(yù)。
七、2022-2028年銷售趨勢(shì)預(yù)測(cè)
預(yù)計(jì)到2028年:
- 智能儀表銷售占比將超過50%。
- 實(shí)驗(yàn)分析儀器銷售CAGR達(dá)11%,規(guī)模突破3500億元。
- 銷售服務(wù)一體化模式成為主流,服務(wù)收入占比超20%。
- 國(guó)產(chǎn)品牌銷售額份額提升至55%以上,尤其在過程控制和部分分析儀器領(lǐng)域。
- 電商及數(shù)字化營(yíng)銷直達(dá)客戶比例提升,銷售周期縮短。
八、結(jié)論與建議
中國(guó)儀器儀表行業(yè)銷售市場(chǎng)前景廣闊,但結(jié)構(gòu)性矛盾突出。投資者應(yīng)聚焦高技術(shù)、高成長(zhǎng)細(xì)分領(lǐng)域,關(guān)注具備核心技術(shù)、銷售渠道與品牌優(yōu)勢(shì)的企業(yè);企業(yè)應(yīng)加強(qiáng)研發(fā)投入與產(chǎn)業(yè)鏈協(xié)同,創(chuàng)新銷售模式與服務(wù),以在2028年前搶占更大市場(chǎng)。建議投資者重點(diǎn)布局工業(yè)自動(dòng)化儀表、實(shí)驗(yàn)分析儀器及智能傳感器賽道,并規(guī)避低端產(chǎn)能過剩領(lǐng)域。通過縱深化、細(xì)分化管理與精準(zhǔn)營(yíng)銷,共享儀器儀表行業(yè)快速增長(zhǎng)的紅利。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.bgv9kx.cn/product/45.html
更新時(shí)間:2026-10-01 17:42:41